大家好,我是烽屿。
“日本钢铁领先中国30年、垄断全球”——这句话在网上流传了很多年,很多人转发时连数据都懒得查:2025年日本粗钢产量约8070万吨,中国约9.6亿吨,足足是日本的12倍。
一个产量只有别人十二分之一的国家,怎么就把全球钢铁攥在手里了?
更耐人寻味的是,就在“日本垄断论”年年被转发的同一时期,中国钢材出口已经占到全球的四成。如果真有谁垄断了这个行业,市场会先用脚投票,轮不到新闻来宣布。
当然,反讽归反讽,账还是要算细。日本在高端特钢、电工钢、汽车板、氢冶金这些方向,确实有真功夫,某些高附加值环节的定价权,至今仍握在新日铁、JFE这些企业手里。
但把局部优势包装成整体碾压,就把一本细账说成了神话。中国钢铁真正的差距不在吨位,而在工艺稳定性、客户认证和下一代绿色冶炼——这三个词听着枯燥,却决定着未来十年的行业座次。

日本强在“精”,不是强在“全”
日本钢铁的长板,藏在高端细分市场里。新日铁、JFE、神户制钢这些企业,长期围绕汽车、电机、变压器、精密机械做材料开发,能在成分、晶粒、夹杂物、疲劳寿命和批量一致性上,把参数磨得很细。
高端汽车板要兼顾轻量化和碰撞安全,电工钢直接影响电机效率和续航,轴承钢、模具钢、取向硅钢这些产品,客户一旦认证通过,就不会轻易换供应商。这种黏性,才是日本钢企真正的护城河。
但“有优势”和“垄断全球”是两回事。把数据摆出来看:2025年中国钢材出口约1.31亿吨,占全球钢材出口比例约41%;而日本2026年1月至9月钢铁产品出口2149万吨,同比还在下降。
再看最近两天的动静:11月17日,日本主要电炉钢企东京制铁宣布12月热卷、螺纹钢、H型钢售价全部维持上月水平——报价持平的背后,是国内需求迟迟提不起劲的平淡市况。
这说明什么?日本在高端细分领域握有定价权,但远没有掌控全球钢铁市场。更准确的说法是:日本守住了某些高附加值环节,而不是统治了整个行业。
我认为,这恰恰是“领先30年”这类说法最容易误导人的地方——它把一个结构性问题,偷换成了一个时间问题。好像只要再等30年,差距就自动抹平了。
可高端钢材的壁垒从来不是“年份”,而是认证体系和长期信用:汽车、航空、能源装备用的材料,一旦失效后果很大,验证周期长、替换成本高,客户认的是你十年不出事故的交付记录。这种壁垒,靠喊口号跨不过去,靠砸钱也买不来。
那么问题来了:中国钢铁这些年的追赶,到底追到了哪一步?

中国追在“稳”,0.015毫米的钢和二十年的硅钢
先说规模。世界钢铁协会的排名里,中国宝武以1.2476亿吨粗钢产量位居全球第一——把美国、日本、俄罗斯、德国四国的全国产量加起来,约2.65亿吨,也就比宝武一家多出一倍上下。
规模本身说明的是产业体量,不是技术水平的全部,但它意味着一件事:中国有足够大的市场,去喂养那些烧钱、耗时的高端攻关。
再看几个具体的东西。太钢的“手撕钢”,厚度0.015毫米、宽度600毫米,不足普通A4纸的六分之一,徒手就能撕开。
难的不是“薄”,而是在极薄规格下保住强度、韧性和耐腐蚀性——0.015毫米的钢带受力稍有不均就会断裂,微米级的板面偏差就让整卷作废。
太钢团队2016年启动攻关,2018年突破0.02毫米,2020年才做到0.015毫米宽幅量产。
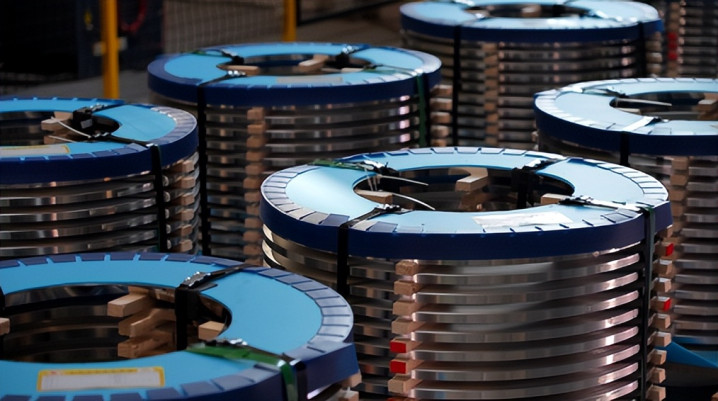
取向硅钢走的是另一条路:本世纪初国内还完全不掌握这项技术,三峡工程26台70万千瓦机组所需的取向硅钢全靠进口,供应商谈判中每吨敢涨价1000美元。
宝钢从1997年前后攻关,2008年第一卷合格产品下线,到2026年,中国取向硅钢产能约占全球70%,国产化率超过90%。
从“全部进口、任人报价”到占据主导,用了大约二十年。
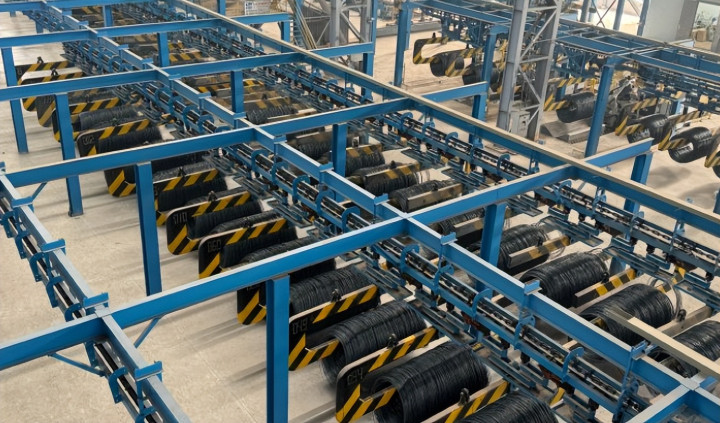
这些材料能力,最后都落进了重大工程里。白鹤滩水电站16台100万千瓦机组,单机容量全球第一,满发一天可发电3.84亿千瓦时,机组背后的高等级取向硅钢和特种钢材,原本依赖进口的环节已被逐步填上;
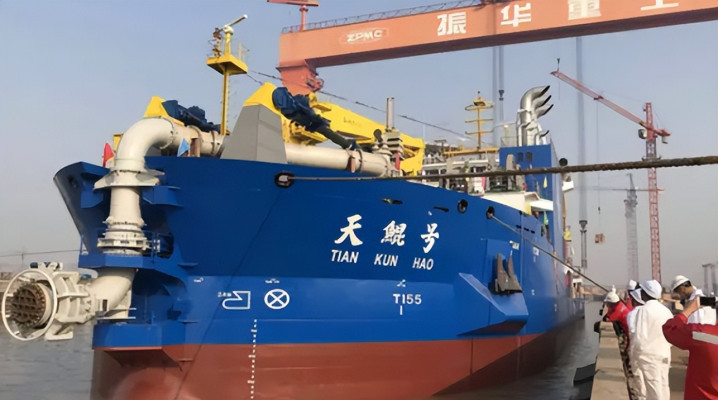
“天鲲号”挖泥船用的BMS1400耐磨蚀钢,是宝钢历时约九年研发的专用材料;西气东输的大口径厚壁高钢级管线钢,也实现了国产批量供货。
2025年中国制造业用钢占比达到51%,2026年上半年升至52%,需求结构正在从盖楼修桥转向高端制造。
而最新的两组数据,更能说明这种转型的方向。11月17日披露的统计数据显示:10月中国粗钢产量7083万吨,同比下降1.6%,但同月钢材出口985.4万吨,同比增长0.8%——产量在主动收敛,出口结构却在往高处走。
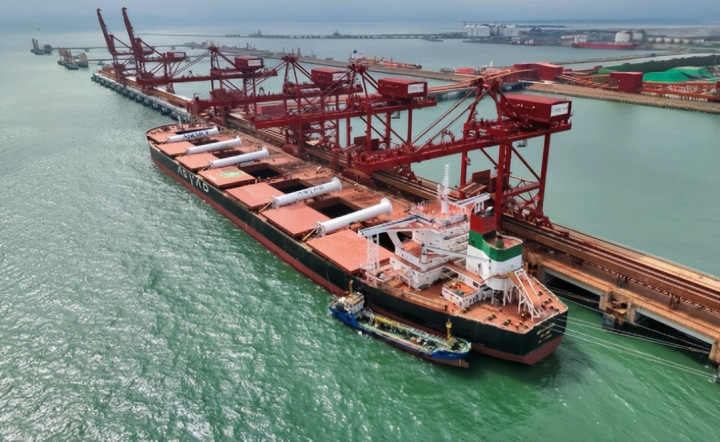
同样在这两天,世界航商大会上签下6艘34.3万吨级超大型矿砂船建造合同,全部是全球首制,定向保障宝武西芒杜铁矿的运输需求。
从买矿、造船到炼钢,中国钢企正在把整条链条攥成一股绳。
在我看来,这些进展最该被正确理解的一点是:实验室突破不等于追赶完成。高端钢材最难的不是一次做出来,而是长期稳定、批次一致、通过客户认证。
中国有超大市场、完整产业链和快速迭代能力,这是优势;可要把优势变成全球客户愿意长期下单的信用,还需要时间。承认这一点,比喊口号有用得多。

下一轮竞争,看谁先把钢炼绿
日本现在的押注很清晰:氢冶金和电炉短流程。新日铁在波崎研发中心完成100%氢气直接还原铁试验,累计生产超过1000吨,还尝试使用较低品位铁矿石;
其Super-COURSE50试验高炉已实现较高比例二氧化碳减排,并计划在君津厂大型高炉开展工业示范,JFE也在推进绿氢直接还原试验。
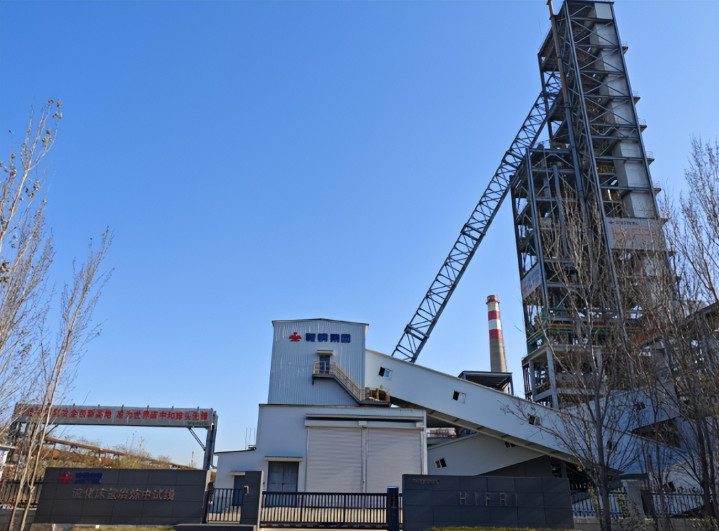
日本想把低碳冶炼,变成下一代竞争力。
不过,试验成功离商业化还有距离。氢冶金需要廉价绿氢、稳定清洁电力、配套基础设施和巨大资本投入,NEDO曾评估,日本钢铁行业实现碳中和可能需要高达10万亿日元投资。
新日铁收购美国钢铁公司,也仍在政治、监管和产业整合中推进,不能简单解读为日本已经全面扩张。
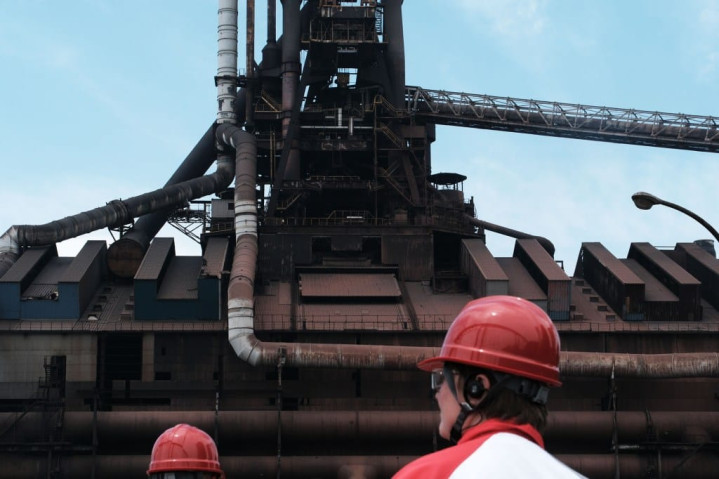
中国同样在这条路上。宝武的富氢碳循环氧气高炉技术,公开数据显示固体燃料比下降约41%,初步形成减碳30%的技术能力,已在八一钢铁等基地完成工业试验;
国内首座百万吨级氢基竖炉已经投运,湛江钢铁的百万吨级近零碳产线在2025年底贯通,据测算对比传统长流程可降碳50%至80%。
2026年电炉钢占比目标为20%,AI智慧高炉、钢铁大模型也开始落地。
就在近日,2026全球低碳冶金论坛在常熟举行,业内讨论的焦点已经很实际:碳规则正在变成贸易准入门槛,下游买家把碳排放要求写进招标和长期协议,达不到口径的钢材,报价阶段就会被筛掉。
说白了,两条技术路线——高炉里用氢部分替代碳、竖炉里用氢直接还原——中日都在走,都还在路上,谁也没到撞线的时候。
结语:
回到开头那句“领先30年、垄断全球”。钢铁从来不是靠前一句话定高下的行业:日本把“精”做到了极致,中国把“全”和“快”跑出了规模,而真正的较量,正在高端材料、绿色工艺和产业链协同处展开。
1.24亿吨的产量证明了体量,0.015毫米的手撕钢和百万吨级氢基竖炉,证明的是另一种东西——这个产业不只会把钢炼得多,也开始有能力把钢炼成以前炼不出来的样子。
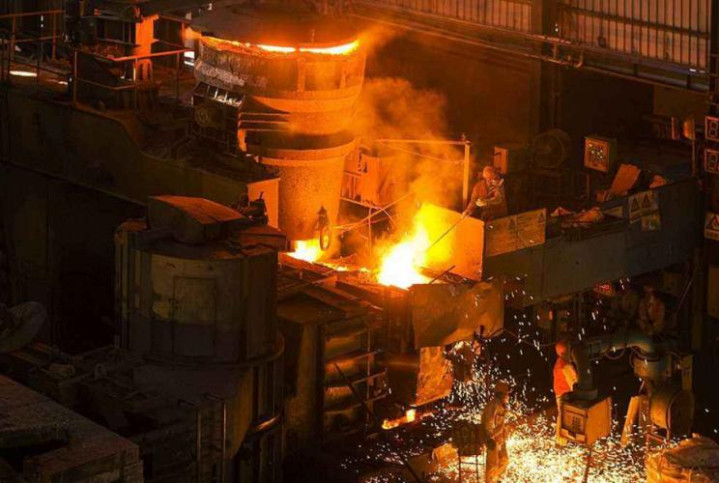
但决心本身不值钱,值钱的是决心落到工艺参数、材料配比和产线稳定性上的那段距离。手撕钢从0.02毫米到0.015毫米,取向硅钢从全部进口到国产化率超九成,靠的都是以年为单位的反复试错。
与其争论领先30年还是落后30年,不如看谁先把下一代钢铁的标准写进全球供应链——市场最终认的,从来不是标题,而是长期稳定交付的产品。
大盛策略提示:文章来自网络,不代表本站观点。